 materiały partnera
Na Costa del Sol rozpiętość cen jest duża, podobnie jak różnice między lokalnymi rynkami najmu. Sprawdźmy koszty i sposób liczenia rentowności.
Dobrym punktem odniesienia są ceny ofertowe za metr kwadratowy. We wrześniu 2026 roku wynosiły one średnio około 5967 euro w Marbelli i 5021 euro w Esteponie, według danych idealista. Dla całej prowincji Malaga średnia sięgała około 4317 euro. To ceny ofertowe, a nie kwoty potwierdzone w aktach sprzedaży. Średnia obejmuje zarówno lokale nad morzem, jak i dalsze dzielnice.
Proste przeliczenie pokazuje skalę wydatku: 70-metrowy apartament przy stawce 5000 euro za m² to 350 tys. euro przed podatkami. Taras, garaż, standard i dokładny adres mogą zmienić tę kwotę. Wille z prywatnym basenem i dużą działką funkcjonują z kolei w zupełnie innym segmencie cenowym.
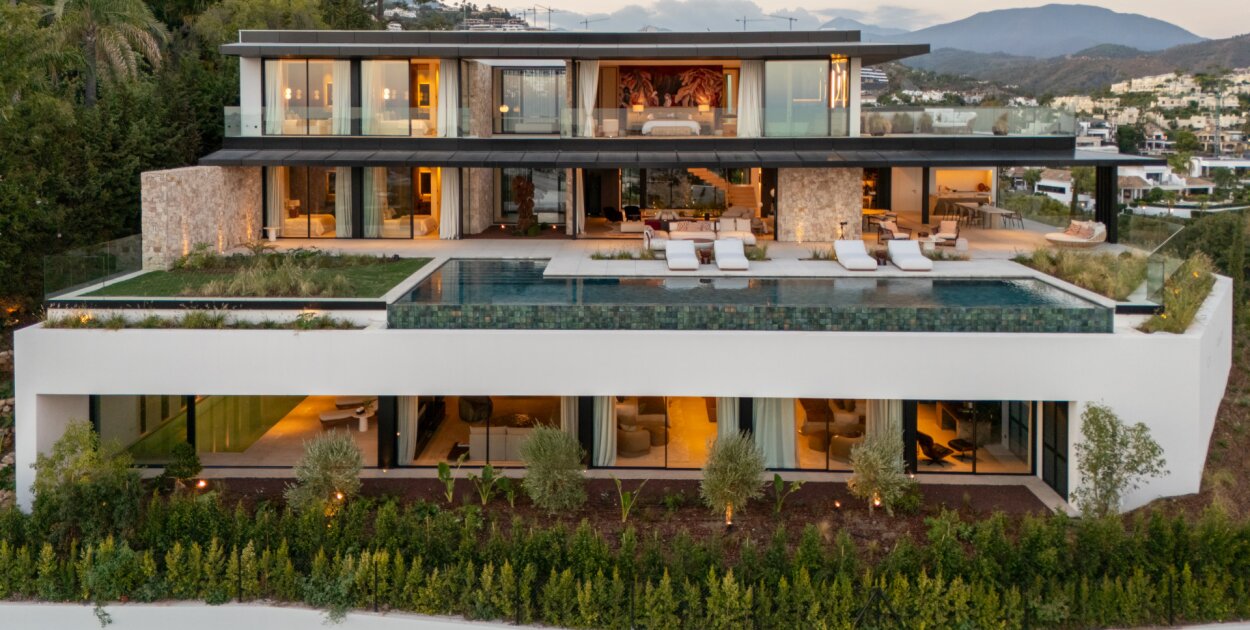
By-Bright prezentuje nieruchomości w Hiszpanii obejmujące zarówno apartamenty inwestycyjne, jak i domy oraz rezydencje premium (https://pl.realestate.by-bright.com/nieruchomosci/). Ich porównanie pokazuje wpływ typu budynku i lokalizacji na budżet.
W Andaluzji sposób opodatkowania zależy przede wszystkim od rodzaju transakcji. Na rynku wtórnym standardowa stawka podatku od przeniesienia własności, czyli ITP, wynosi 7% podstawy opodatkowania. Przy nabyciu nowego mieszkania od dewelopera zwykle obowiązuje 10% VAT oraz podatek AJD, którego ogólna stawka w Andaluzji wynosi 1,2%. Stawki preferencyjne i szczególne przypadki wymagają osobnej weryfikacji.
Do budżetu transakcyjnego dochodzą również inne pozycje:
opłaty notarialne i związane z wpisem do rejestru nieruchomości;
obsługa prawna, ewentualne tłumaczenia i formalności;
wyposażenie, prace adaptacyjne lub odświeżenie lokalu;
koszty finansowania, jeśli zakup odbywa się z udziałem kredytu.
Przykładowo mieszkanie z rynku wtórnego za 350 tys. euro oznacza 24 500 euro ITP przy założeniu, że podstawą naliczenia jest cena zakupu. Jeżeli na pozostałe wydatki inwestor przeznaczy w swoim scenariuszu 5500 euro, całkowity kapitał wyniesie 380 tys. euro. To ilustracja budżetowania, a nie uniwersalny kosztorys. Podstawę opodatkowania i opłaty ustala się indywidualnie.
Na początek trzeba odróżnić rentowność brutto od netto. Pierwsza to roczny przychód z najmu podzielony przez cenę zakupu lub pełny koszt inwestycji. Druga uwzględnia wydatki ponoszone przez właściciela. Do porównywania ofert lepsza jest ta sama metoda liczenia dla każdego lokalu.
Dane ofertowe z września 2026 roku wskazywały średnie stawki najmu długoterminowego na poziomie około 23,6 euro za m² miesięcznie w Marbelli i 21,1 euro w Esteponie. Odniesienie ich do średnich cen sprzedaży daje orientacyjnie 4,7-5% rentowności brutto rocznie. To wskaźnik z dwóch średnich rynkowych, a nie prognoza dla konkretnego lokalu. Nie obejmuje pustostanów, podatków ani opłat związanych z utrzymaniem.
Wróćmy do hipotetycznego zakupu za 380 tys. euro łącznie z kosztami. Przy czynszu 1600 euro miesięcznie przychód roczny wynosi 19 200 euro, a stopa brutto liczona od całego zainwestowanego kapitału - około 5,1%. Jeśli bieżące koszty właściciela wyniosą 4200 euro rocznie, pozostanie 15 tys. euro, czyli około 3,9% przed podatkiem dochodowym i bez uwzględnienia ewentualnego kredytu. Taki rachunek pozwala odróżnić atrakcyjnie brzmiącą stawkę najmu od pieniędzy, które faktycznie zostają właścicielowi.
Najem długoterminowy ułatwia planowanie wpływów, ponieważ przychód opiera się zwykle na stałym miesięcznym czynszu. Najem turystyczny pozwala różnicować stawki, ale wymaga oszacowania liczby zajętych nocy. Wysoka cena dobowego pobytu nie wystarczy, by przesądzić o wyższej rocznej rentowności.
Przy ocenie tych dwóch modeli dobrze osobno policzyć:
Obłożenie: ile miesięcy albo nocy w roku lokal realnie będzie wynajmowany?
Koszty obsługi: ile pochłoną sprzątanie, zarządzanie rezerwacjami, prowizje i serwis?
Koszty stałe: jaka jest wysokość opłat wspólnotowych, podatku lokalnego IBI i ubezpieczenia?
Korzystanie prywatne: które tygodnie właściciel chce zachować na własne pobyty?
Dla porównania 140 wynajętych nocy po 140 euro daje 19 600 euro przychodu rocznie przed kosztami. To kwota zbliżona do 12 miesięcy czynszu po 1600 euro, choć organizacja obu modeli jest zupełnie inna. Wynajem turystyczny wymaga też sprawdzenia dopuszczalności takiej działalności, zasad obowiązujących w danej gminie i we wspólnocie właścicieli oraz formalności rejestracyjnych.
Na Costa del Sol przychód zależy od czegoś więcej niż samej odległości od plaży. Apartament blisko usług i komunikacji może odpowiadać najemcom całorocznym, podczas gdy lokal przy polu golfowym albo z przestronnym tarasem może przyciągać inną grupę gości. Grupa odbiorców wpływa na sezonowość i koszty zarządzania.
Istotne są też wydatki po zakupie. Basen i zagospodarowane ogrody podnoszą komfort korzystania z osiedla, ale zwykle wiążą się z opłatami wspólnotowymi. W budżecie przyda się rezerwa na naprawy, sprzęty i przerwy w najmie. Dla właściciela mieszkającego na stałe w Polsce ważny staje się również sposób organizacji obsługi nieruchomości na miejscu.
Wynik inwestycji może obejmować także zmianę wartości nieruchomości w czasie, lecz przyszłej ceny odsprzedaży nie da się zagwarantować. Dlatego rozsądny model finansowy opiera się przede wszystkim na możliwych do uzasadnienia przychodach i kosztach, a ewentualny wzrost wartości traktuje jako osobny scenariusz. Costa del Sol daje wybór pomiędzy różnymi lokalizacjami i typami nieruchomości. Najbardziej użyteczne porównanie to takie, które zestawia całkowity koszt wejścia, realny dochód po wydatkach oraz sposób, w jaki właściciel chce korzystać z lokalu.